A nota fiscal de devolução registra fiscalmente o retorno de uma mercadoria ao fornecedor, total ou parcialmente, referenciando a nota fiscal da operação original. Ela documenta a devolução e permite os ajustes fiscais correspondentes, conforme o caso.
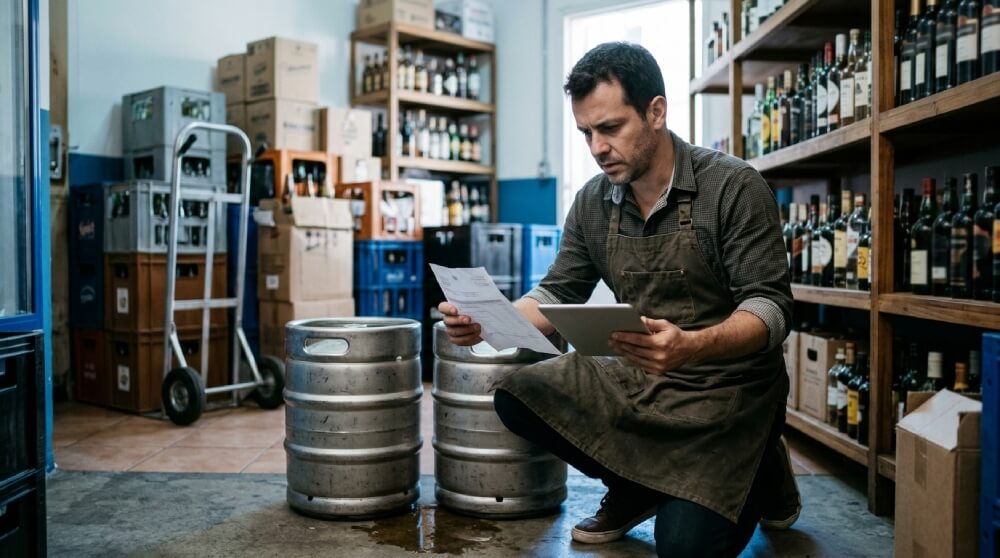
No bar, o caso mais comum é a devolução de mercadorias com defeito. Imagine a seguinte situação: chegaram dois barris de chope com vazamento, ou uma caixa de destilado com garrafas trincadas, e os produtos precisam ser devolvidos ao distribuidor. Sem a nota de devolução, a compra continua valendo no papel, com o imposto e o custo que vieram nela..
Quando a nota de devolução é obrigatória
As situações que aparecem na rotina de bares e restaurantes são estas:
- Você devolve mercadoria ao fornecedor. Se a sua casa é contribuinte do ICMS (Imposto sobre Circulação de Mercadorias e Serviços, o imposto estadual cobrado na venda de mercadorias), em geral é você quem emite a nota. Ela sai como uma NF-e (Nota Fiscal Eletrônica, modelo usado nas operações entre empresas) de saída, com a finalidade “devolução” e o fornecedor como destinatário. Dentro do mesmo estado, o CFOP (Código Fiscal de Operações e Prestações, o número que informa ao fisco que tipo de operação a nota registra) mais usado é o 5.202, devolução de compra de mercadoria para revenda.
- Você recusa a mercadoria na porta. Nesse caso quem emite é o fornecedor, com uma nota de entrada. Como a mercadoria já saiu do estabelecimento dele, a nota original não pode mais ser cancelada.
- O cliente devolve algo que comprou com NFC-e (Nota Fiscal de Consumidor Eletrônica, a nota da venda ao consumidor final). Na maior parte dos estados, quem recebe a devolução emite uma NF-e de entrada que faz referência à NFC-e da venda. Se houver troca, o produto novo sai com uma nova NFC-e.
Se a mercadoria não chegou a sair do estabelecimento e a nota fiscal ainda está dentro do prazo legal de cancelamento, pode ser possível cancelar a nota em vez de emitir uma nota de devolução. O CFOP, os prazos e a tributação variam conforme a operação, a legislação estadual e o regime tributário da empresa. Por isso, consulte sua contabilidade para confirmar o procedimento correto.
Devolução, complemento e bonificação: qual nota usar
As três são notas que saem fora da venda do dia a dia, e por isso costumam ser confundidas.
A nota fiscal complementar serve para corrigir diferenças na operação original. Ela traz dados como: a quantidade ou o valor que faltou, o motivo da emissão e o número e a data da nota original.
Bonificação tem uma pegadinha. Ao contrário do que muita gente imagina, a mercadoria dada não sai livre de imposto, pois a remessa em bonificação usa o CFOP 5.910 e, em regra, é tributada pelo ICMS como qualquer saída de mercadoria, exceto quando há benefício fiscal específico. No Simples Nacional a conta muda, porque a bonificação incondicional, sem nenhuma contrapartida de quem recebe, não entra na receita bruta para fins de tributação pelo regime.
Na prática, o bar recebe bonificação com muito mais frequência do que emite. É a caixa extra que vem da distribuidora em acordos de parceria e patrocínio com marcas de bebida. Essa entrada também precisa ser lançada, com o tratamento que a sua contabilidade definir.
O risco de fazer o fiscal por fora do sistema
Em muitos bares e restaurantes, a nota de venda sai do PDV, mas devolução, complemento e bonificação seguem outro fluxo o gerente envia uma foto do problema para a contabilidade, que emite a nota fiscal em um sistema separado.
Voltando ao exemplo dos dois barris. A nota de devolução foi emitida na terça-feira, pela contabilidade. Mas no sistema da casa, ninguém deu baixa, e os 100 litros continuam lá. No inventário do fim do mês, a contagem física acusa a falta, ela vira perda e o seu CMV, o custo da mercadoria vendida, sobe sem que nenhum chope a mais tenha sido servido. O inverso também acontece: a caixa bonificada que entrou sem lançamento aparece no estoque com custo zerado e distorce a margem do item.
Esse arranjo gera três custos:
- Retrabalho. A mesma informação é digitada duas vezes, uma no emissor e outra no controle de estoque, e alguém precisa lembrar de fazer a segunda.
- Fechamento que não bate. O fiscal diz uma coisa, o estoque diz outra, e o fechamento do mês vira uma caça à diferença em vez de uma conferência.
- Erro humano na digitação. Chave da nota original copiada errada, quantidade diferente da compra, finalidade trocada. Este último é rejeição clássica da SEFAZ (Secretaria da Fazenda do estado, que autoriza as notas): nota com CFOP de devolução é recusada quando a finalidade marcada não é a de devolução.
Somados ao longo de um ano, esses erros explicam boa parte da diferença entre o lucro que o relatório mostra e o dinheiro que sobra.
O próximo passo é tirar essas notas do improviso. Combine com a contabilidade quem avisa sobre cada devolução ou bonificação, em quanto tempo, e quem registra a entrada ou o ajuste no sistema no mesmo dia em que a nota sai.
Entre em contato com um especialista da Zig e entenda como o nosso sistema pode auxiliar no controle fiscal do seu bar, restaurantes, balada ou casa de shows.